
Η AT&T μεταφέρει ένα μεγάλο τμήμα της επέκτασης των οπτικών ινών σε νέο εταιρικό σχήμα με την Global Infrastructure Partners της BlackRock και το καναδικό συνταξιοδοτικό ταμείο CPP Investments. Η κίνηση δεν αφορά μόνο την αμερικανική αγορά. Δείχνει πώς τα δίκτυα νέας γενιάς μετατρέπονται σε ξεχωριστή επενδυτική κατηγορία και ανοίγει κρίσιμη συζήτηση για τη χρηματοδότηση, τη χονδρική πρόσβαση και τον ανταγωνισμό στην Ελλάδα.
Τα βασικά σε 30’’
- Το νέο κοινό σχήμα θα ενώσει τα δίκτυα Forged Fiber 37 και Gigapower σε μία εταιρεία χονδρικής ανοικτής πρόσβασης.
- Κατά την ολοκλήρωση της συμφωνίας θα καλύπτει σχεδόν 5 εκατ. σημεία οπτικής ίνας και θα εξυπηρετεί πάνω από 1 εκατ. συνδρομητές της AT&T σε 16 πολιτείες.
- Η AT&T θα ελέγχει το 50%, ενώ GIP και CPP Investments θα κατέχουν από κοινού το υπόλοιπο 50%.
- Στόχος είναι η ταχύτερη επέκταση του FTTH χωρίς όλο το επενδυτικό βάρος να παραμένει στον ισολογισμό του τηλεπικοινωνιακού παρόχου.
- Για την Ελλάδα, το ερώτημα είναι αν ανάλογα σχήματα μπορούν να αυξήσουν τις επενδύσεις χωρίς να δημιουργήσουν νέα ιδιωτικά μονοπώλια τοπικής πρόσβασης.
Τι ακριβώς δημιουργεί η AT&T
Η συμφωνία που ανακοινώθηκε στις 6 Οκτωβρίου προβλέπει τη συγχώνευση δύο διαφορετικών μηχανών ανάπτυξης δικτύου. Η Forged Fiber 37 περιλαμβάνει τις υποδομές και την κατασκευαστική δραστηριότητα που απέκτησε πρόσφατα η AT&T από τη Lumen. Η Gigapower είναι η υφιστάμενη κοινοπραξία της AT&T με την GIP, η οποία αναπτύσσει δίκτυα εκτός των παραδοσιακών περιοχών δραστηριότητας του αμερικανικού ομίλου.
Το νέο σχήμα θα λειτουργεί ως εμπορική εταιρεία χονδρικής ανοικτής πρόσβασης. Η οικονομική αξία του δικτύου δεν θα εξαρτάται αποκλειστικά από τους πελάτες λιανικής της AT&T, αλλά από τη δυνατότητα φιλοξενίας περισσότερων παρόχων πάνω στην ίδια φυσική υποδομή. Η AT&T θα παραμείνει βασικός πελάτης και ταυτόχρονα ιδιοκτήτης του 50%, ενώ οι GIP και CPP Investments θα φέρουν κεφάλαια με μακροπρόθεσμο ορίζοντα.
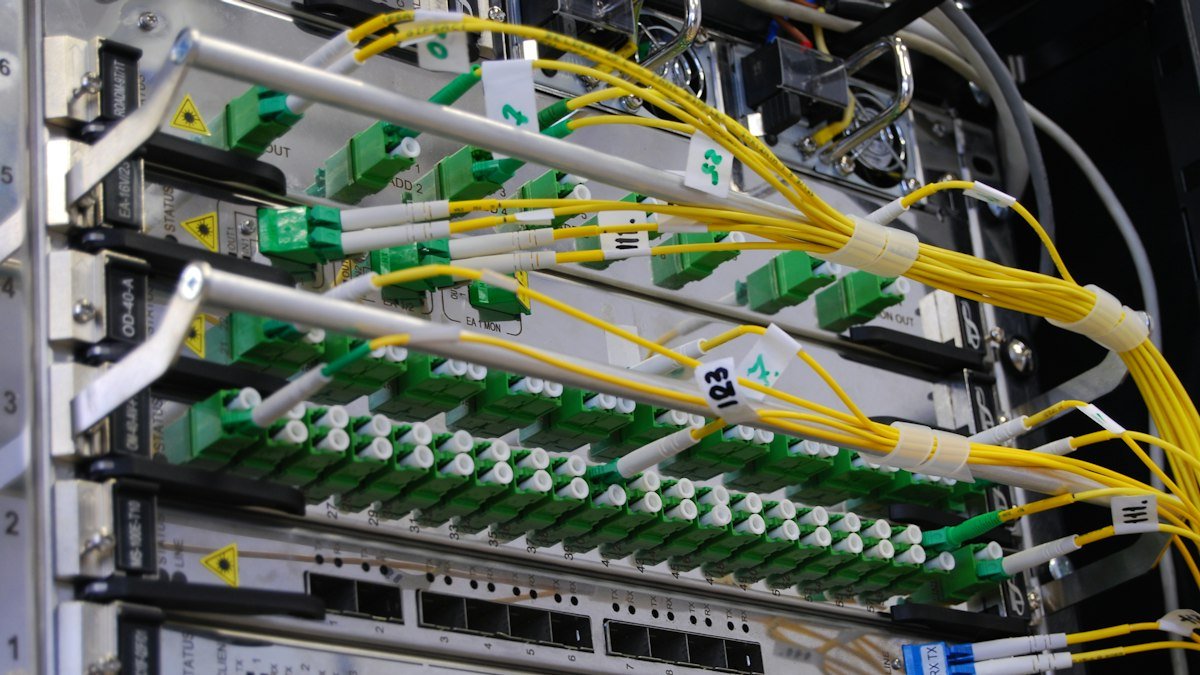
Κατά την ολοκλήρωση της συναλλαγής, που τοποθετείται στο πρώτο εξάμηνο του 2027 και τελεί υπό τις συνήθεις εγκρίσεις, η κοινή εταιρεία θα διαθέτει σχεδόν 5 εκατ. σημεία οπτικής ίνας και θα εξυπηρετεί περισσότερους από 1 εκατ. συνδρομητές της AT&T. Το αποτύπωμα εκτείνεται σε μεγάλες μητροπολιτικές αγορές 16 πολιτειών.
Η φιλοδοξία είναι μεγαλύτερη. Η AT&T επιδιώκει να φτάσει πάνω από 60 εκατ. σημεία οπτικής ίνας έως το τέλος του 2030, περίπου 50 εκατ. από το ιδιόκτητο δίκτυό της και τα υπόλοιπα κυρίως μέσω συνεργατών. Η νέα εταιρεία προορίζεται να αποτελέσει τον βασικό μηχανισμό επέκτασης εκτός των παραδοσιακών περιοχών της.
Το νέο χρήμα πίσω από τα δίκτυα
Οι οπτικές ίνες έχουν χαρακτηριστικά που προσελκύουν θεσμικούς επενδυτές. Απαιτούν υψηλή αρχική δαπάνη, έχουν μεγάλη διάρκεια ζωής και μπορούν να παράγουν προβλέψιμες ταμειακές ροές όταν συνδέονται με μακροχρόνιες συμβάσεις χονδρικής. Για ένα συνταξιοδοτικό ταμείο, αυτό μοιάζει περισσότερο με υποδομή κοινής ωφέλειας παρά με στοίχημα πάνω σε μια σύντομη τεχνολογική μόδα.
Για τον τηλεπικοινωνιακό πάροχο, το όφελος είναι διαφορετικό. Η είσοδος εξωτερικού κεφαλαίου μειώνει την ανάγκη να χρηματοδοτήσει μόνος του κάθε εκσκαφή, σωλήνωση και σύνδεση κτιρίου. Παράλληλα, του επιτρέπει να επεκτείνει τη λιανική παρουσία του σε περιοχές όπου δεν διαθέτει παραδοσιακό δίκτυο. Η AT&T χαρακτηρίζει το μοντέλο «ελαφρύτερο σε κεφάλαιο» και συνδέει τα έσοδα από τη συναλλαγή με επενδύσεις, επιστροφές προς τους μετόχους και στόχο καθαρού χρέους περίπου 2,5 φορές το προσαρμοσμένο EBITDA σε ορίζοντα τριών ετών.
Δεν πρόκειται για δωρεάν χρηματοδότηση. Οι νέοι επενδυτές θα απαιτήσουν απόδοση, πειθαρχία στις κατασκευές και υψηλή αξιοποίηση του δικτύου. Αυτό ενισχύει το κίνητρο για πραγματική ανοικτή πρόσβαση: όσο περισσότεροι πάροχοι χρησιμοποιούν την ίδια ίνα, τόσο καλύτερα αξιοποιείται το κεφάλαιο. Ταυτόχρονα αυξάνει την ανάγκη για καθαρούς κανόνες τιμολόγησης και ίσης μεταχείρισης.
Γιατί έχει σημασία
Η συμφωνία δείχνει ότι ο ανταγωνισμός μετακινείται από το ερώτημα «ποιος έχει το μεγαλύτερο δίκτυο» στο «ποιος ελέγχει την οικονομική πλατφόρμα του δικτύου». Η εταιρεία που διαθέτει την παθητική υποδομή, τα συνεργεία κατασκευής και τις συμβάσεις χονδρικής μπορεί να επηρεάσει την ταχύτητα επέκτασης, το κόστος εισόδου των παρόχων και τελικά τις τιμές λιανικής.
Υπάρχει και η διάσταση της τεχνητής νοημοσύνης. Η AT&T παρουσιάζει την ίνα ως θεμέλιο ενός κόσμου με περισσότερη κίνηση δεδομένων, συμμετρικές ταχύτητες και χαμηλή καθυστέρηση. Η κατεύθυνση είναι σωστή, αλλά δεν δικαιολογεί αυτόματα κάθε επένδυση. Η βιωσιμότητα θα κριθεί από τις πραγματικές συνδέσεις, το ποσοστό ενεργοποίησης και τη δυνατότητα πολλών υπηρεσιών να μοιράζονται το ίδιο δίκτυο.
Η ελληνική διάσταση: τέσσερα δίκτυα, ένας λογαριασμός
Στην Ελλάδα βρίσκεται ήδη σε εξέλιξη πολυμέτωπος αγώνας FTTH. Ο ΟΤΕ/COSMOTE επεκτείνει το μεγαλύτερο αποτύπωμα, η Vodafone αναπτύσσει υποδομές μέσω της Fiber2All, η Nova μέσω της United Fiber και η ΔΕΗ μέσω της FiberGrid. Η αγορά αποκτά περισσότερα δίκτυα, αλλά το κρίσιμο τεστ είναι αν αυτά θα οδηγήσουν σε περισσότερες ενεργές συνδέσεις και ουσιαστικό ανταγωνισμό ή σε παράλληλες κατασκευές στις ίδιες εμπορικές περιοχές.
Το παράδειγμα της AT&T υποδεικνύει έναν πιθανό δρόμο: η παθητική υποδομή μπορεί να συγκεντρωθεί σε ανεξάρτητα επενδυτικά σχήματα, ενώ οι πάροχοι ανταγωνίζονται στην υπηρεσία, την τιμή, την εξυπηρέτηση και τον συνδυασμό σταθερής και κινητής. Ένα τέτοιο μοντέλο θα μπορούσε να επιταχύνει την κάλυψη σε περιοχές όπου η απόδοση μιας δεύτερης ή τρίτης παράλληλης ίνας είναι αβέβαιη.
Υπάρχουν δύο προϋποθέσεις. Πρώτον, οι όροι χονδρικής πρέπει να είναι διαφανείς, προβλέψιμοι και χωρίς προνομιακή μεταχείριση του παρόχου που συμμετέχει στο μετοχικό κεφάλαιο. Δεύτερον, η ρυθμιστική εποπτεία πρέπει να εξετάζει όχι μόνο τις ονομαστικές τιμές αλλά και την ποιότητα, τους χρόνους ενεργοποίησης, τις βλάβες, τη διαθεσιμότητα τεχνικών διεπαφών και τη γεωγραφική κάλυψη.
Για ΟΤΕ/COSMOTE, Vodafone και Nova, η τάση σημαίνει ότι η αξία δεν βρίσκεται μόνο στην κατοχή της ίνας. Βρίσκεται στην ικανότητα να μετατρέπουν τη συνδεσιμότητα σε πιστό πελατολόγιο, συνδυάζοντας σταθερή, κινητή, τηλεόραση, cloud και υπηρεσίες ασφάλειας. Για τη ΔΕΗ, η ευκαιρία είναι να αποδείξει ότι ένα δίκτυο ανοικτής πρόσβασης μπορεί να προσελκύσει πολλούς παρόχους και όχι να λειτουργεί απλώς ως ακόμη μία κάθετη πλατφόρμα.
Τι αλλάζει για επιχειρήσεις και καταναλωτές
Αν το μοντέλο λειτουργήσει σωστά, οι επιχειρήσεις αποκτούν περισσότερες επιλογές σε συμμετρικές συνδέσεις, εφεδρεία και υπηρεσίες πολλών παρόχων πάνω σε κοινή υποδομή. Οι καταναλωτές μπορούν να δουν μεγαλύτερη διαθεσιμότητα FTTH και περισσότερες προσφορές χωρίς να περιμένουν κάθε εταιρεία να κατασκευάσει ξεχωριστό δίκτυο στη γειτονιά τους.
Αν λειτουργήσει λάθος, το κόστος μπορεί απλώς να μεταφερθεί. Ένας ιδιοκτήτης υποδομής με υψηλές απαιτήσεις απόδοσης μπορεί να επιβάλει ακριβή χονδρική, να περιορίσει τις επενδύσεις σε λιγότερο κερδοφόρες περιοχές ή να δημιουργήσει εξάρτηση για μικρούς παρόχους. Η ανοικτή πρόσβαση πρέπει συνεπώς να μετριέται στην πράξη, όχι να παραμένει ετικέτα σε εταιρική ανακοίνωση.
Τι πρέπει να παρακολουθήσουμε
- Τους τελικούς όρους συμμετοχής των GIP και CPP Investments και το ύψος των κεφαλαίων που θα διοχετευθούν στο νέο σχήμα.
- Το πόσο γρήγορα θα αυξηθεί η κάλυψη πέρα από τα σχεδόν 5 εκατ. αρχικά σημεία και ποιο θα είναι το ποσοστό ενεργοποίησης.
- Αν το δίκτυο θα προσελκύσει παρόχους πέρα από την AT&T με πραγματικά ισότιμους όρους.
- Τον τρόπο με τον οποίο η ελληνική αγορά θα ρυθμίσει τις νέες σχέσεις μεταξύ ιδιοκτητών υποδομής και εταιρειών λιανικής.
- Το αν τα θεσμικά κεφάλαια θα κατευθυνθούν και σε περιοχές χαμηλότερης εμπορικής απόδοσης ή μόνο στα πυκνά αστικά κέντρα.
Το βασικό μήνυμα είναι καθαρό: η οπτική ίνα δεν είναι πλέον μόνο τηλεπικοινωνιακό προϊόν. Είναι περιουσιακό στοιχείο υποδομής που διεκδικούν οι μεγαλύτεροι διαχειριστές κεφαλαίων. Για την Ελλάδα, η πρόκληση είναι να αξιοποιήσει αυτό το χρήμα για ταχύτερη κάλυψη και χαμηλότερα εμπόδια εισόδου, χωρίς να ανταλλάξει ένα παλιό μονοπώλιο με ένα νέο, πιο σύνθετο.